
Os veículos comerciais ligeiros totalizaram 272,6 mil matrículas no primeiro semestre de 2026, uma subida de 7,75% face ao mesmo período de 2025, segundo a Fenabrave. David do Prado, vendedor com mais de 10 anos de experiência no setor automóvel e de proteção de veículos, analisa que uma boa parte destes veículos tem uma característica em comum: trabalha todos os dias. Os comerciais ligeiros incluem pick-ups, carrinhas e furgões utilizados para o transporte de cargas ligeiras, ferramentas e mercadorias. Na proteção de veículos, costumam ser tratados de forma diferente dos automóveis de passageiros, precisamente devido a esta utilização e ao papel que desempenham na geração de rendimento de quem os conduz.
O que distingue o utilitário na proteção de veículos?
A primeira diferença é a intensidade de utilização. Um furgão de entregas ou uma pick-up de um prestador de serviços percorrem mais quilómetros, circulam em horários variados e param em diversos locais ao longo do dia. Tudo isto aumenta a exposição a colisões, pequenos danos e furtos, o que se reflete no cálculo da mensalidade. O desgaste da suspensão, dos travões e dos pneus também é maior, embora a manutenção destes componentes não faça parte da proteção.
A segunda diferença é o perfil de risco dos próprios modelos. As pick-ups compactas estão entre os veículos mais vendidos do país, e a Fiat Strada liderou as vendas gerais entre automóveis e comerciais ligeiros no primeiro semestre de 2026. Os modelos muito presentes nas estradas tendem a ter uma elevada procura de peças no mercado paralelo, o que pode torná-los mais visados. Em modelos deste tipo, é comum ser exigido um localizador para a cobertura contra roubo e furto.
A carga transportada está coberta?
Em geral, não. A proteção de veículos cobre o veículo e não aquilo que este transporta. Ferramentas, mercadorias, equipamentos e stock costumam ficar fora da cobertura, salvo disposição específica no regulamento. Segundo David do Prado, esta é uma das informações que mais surpreendem os proprietários de pequenos negócios no momento de um roubo.
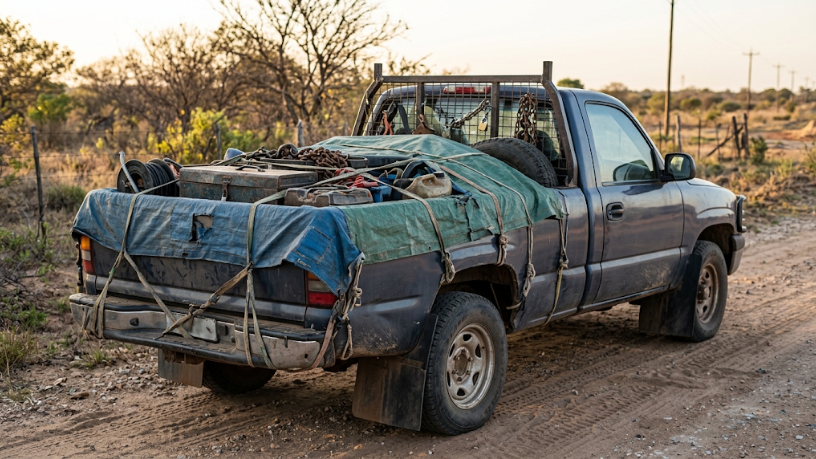
Para quem transporta bens de valor, a solução passa por avaliar se a entidade disponibiliza uma cobertura adicional ou se é necessário contratar outro produto destinado especificamente à carga. Conhecer o valor médio do que o veículo transporta diariamente ajuda a avaliar a dimensão do risco que fica sem cobertura. Em muitos casos, o valor da carga acumulada ao longo de um dia ultrapassa a quota de participação do próprio veículo.
A utilização comercial deve ser declarada
A utilização profissional deve constar do registo de adesão. Muitas associações têm categorias específicas para veículos utilitários de trabalho, com uma mensalidade própria, e a omissão desta informação pode levar à recusa do ressarcimento. O mesmo se aplica a adaptações efetuadas no veículo, como caixa de carga, câmara frigorífica, barras de tejadilho ou carroçaria modificada, que alteram tanto o valor como o risco.
Também é importante verificar se o utilitário está em nome de uma pessoa singular ou de uma empresa e quem são os condutores habituais. Os veículos conduzidos por trabalhadores ou por mais do que um condutor exigem especial atenção às regras relativas ao condutor principal. Como salienta David do Prado, um registo fiel à realidade do negócio é a base para que a proteção funcione quando for acionada.
Quando o veículo parado afeta a faturação
Para um pequeno negócio, ter o utilitário parado na oficina representa entregas perdidas, serviços adiados e clientes insatisfeitos. Por isso, coberturas como um veículo de substituição compatível, reboque com maior alcance e assistência 24 horas assumem maior importância do que para o proprietário de um automóvel de passageiros. Também é aconselhável verificar o limite para danos causados a terceiros, uma vez que um utilitário carregado pode provocar danos mais significativos numa colisão.
Com a regulamentação do setor e a supervisão da SUSEP, as associações passaram a operar segundo regras mais claras, o que facilita a comparação entre diferentes ofertas. Na perspetiva de David do Prado, quem depende de um veículo utilitário deveria avaliar a proteção tendo em conta o tempo que o negócio consegue funcionar sem o veículo, e não apenas o valor da mensalidade. Incluir este fator nos cálculos muda a forma de avaliar o custo de cada cobertura adicional.